Reforma tributária: seu ERP e seus sistemas estão prontos para a CBS em 2027?
Em 1º de janeiro de 2027, a Contribuição sobre Bens e Serviços (CBS) deixa de ser teste e passa a ser cobrada integralmente, no lugar do PIS e da Cofins. Com a virada marcada para janeiro, a pergunta que chega à mesa do diretor de TI é direta: os sistemas da empresa estão prontos para calcular, emitir e apurar o novo tributo sem parar o faturamento?
Os números mais recentes da Receita Federal mostram que muitas empresas ainda não estão. E o motivo, na maior parte dos casos, não é falta de informação sobre a lei. É o sistema.
Onde as empresas estão hoje
Desde janeiro de 2026, as notas fiscais trazem uma alíquota de teste de 1%: 0,9% de CBS e 0,1% de Imposto sobre Bens e Serviços (IBS), o tributo que vai substituir o ICMS e o ISS. O valor é informativo e não gera recolhimento, mas o preenchimento dos novos campos passou a ser obrigatório para as empresas do regime regular, na Nota Fiscal Eletrônica (NF-e) e na Nota Fiscal de Consumidor Eletrônica (NFC-e), a partir de 3 de agosto de 2026.
Em 9 de outubro, a Receita divulgou o retrato dessa adaptação. Nos 30 dias anteriores, as empresas obrigadas emitiram 3,7 bilhões de documentos fiscais com a CBS destacada e 0,6 bilhão sem ela. Quando a conta é feita por estabelecimento, o quadro é menos confortável: dos mais de 1,27 milhão de estabelecimentos obrigados que emitiram notas, 67% destacaram a CBS em todas ou em parte delas. Na NF-e, a nota usada por indústrias, atacadistas e distribuidores, o índice é de 78%.
Ou seja: cerca de um em cada três CNPJs obrigados ainda não destaca a CBS de forma consistente, e uma parte dos que destacam faz isso só em algumas notas.
Por que a nota ainda está sendo autorizada?
Porque a trava técnica que rejeitaria a nota sem os campos de IBS e CBS foi adiada, sem data definida. A obrigação continua valendo, e a Receita e o Comitê Gestor do IBS já deixaram claro que não houve suspensão do destaque. Além disso, quando os campos são enviados, as demais validações da Secretaria da Fazenda (Sefaz) já estão ativas e podem rejeitar notas com valores ou combinações incorretas.
Esse é o ponto de atenção para a TI. Uma nota autorizada hoje não prova que o sistema está certo. Prova apenas que ele ainda não foi barrado. A empresa que está emitindo sem o destaque, ou com o destaque errado, está acumulando um problema que vai aparecer de uma vez quando a trava for ligada ou quando a primeira apuração de verdade chegar.
A nota fiscal é só a ponta do problema
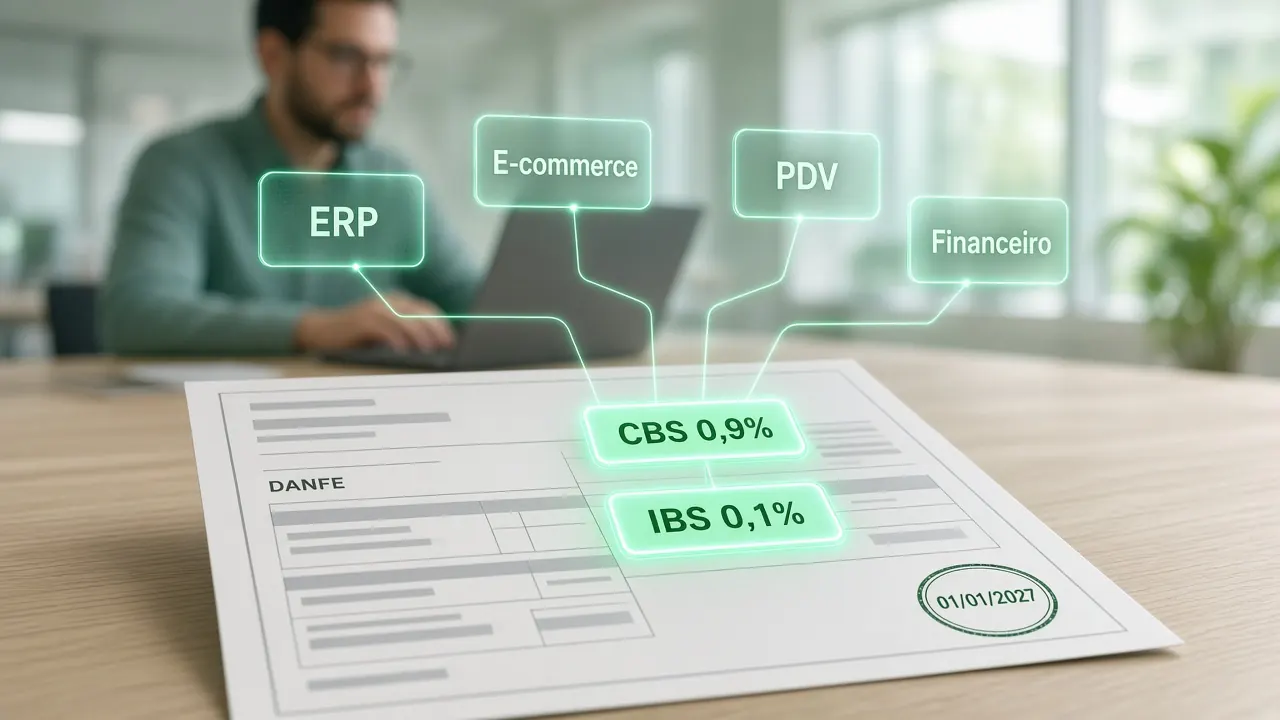
Muita gente trata a reforma como uma atualização do emissor de notas. Na prática, a nota é o último passo de uma cadeia de informações que nasce em vários lugares da empresa:
Cadastro de produtos e serviços. O cálculo correto depende da classificação tributária de cada item. Cadastros antigos, duplicados ou preenchidos com valores genéricos viram notas erradas em escala.
Cadastro de clientes e fornecedores. O regime de quem compra e de quem vende e o local da operação passam a influenciar o tributo e o crédito. Um cadastro desatualizado afeta tanto a venda quanto a compra.
Sistemas que emitem nota fora do ERP. Loja virtual, frente de caixa, sistema de faturamento de serviços, aplicativo da força de vendas, integração com transportadora. Cada um deles precisa falar a mesma língua do ERP, e é comum que um deles fique para trás.
Preço, contrato e margem. Com a CBS dentro do valor do produto a partir de 2027 e um modelo de crédito diferente do atual, tabelas de preço, contratos de longo prazo e simulações de margem precisam ser revistos com base no novo cálculo.
Financeiro e contabilidade. Apuração, conciliação e aproveitamento de crédito dependem de dados que saem do sistema. Se a informação está errada na origem, o erro chega ao caixa.
É o mesmo desafio que aparece em toda mudança regulatória grande, como no CNPJ alfanumérico: a regra é uma só, mas ela precisa ser aplicada de forma idêntica em todos os sistemas que a empresa usa. Quanto mais integrações e customizações existem, maior a chance de um ponto escapar.
O risco maior está no sistema customizado
Quem usa um ERP de mercado atualizado costuma receber as mudanças do fornecedor. O risco se concentra em outros lugares: o ERP muito customizado, a versão que não é atualizada há anos, o sistema próprio desenvolvido internamente e as integrações feitas sob medida ao longo do tempo.
Nesses casos, ninguém vai entregar a atualização pronta. E o trabalho não termina em 2027. As regras chegam em etapas, por meio de notas técnicas com cronogramas próprios. Só entre o fim de julho e o fim de setembro de 2026, a Receita e o Comitê Gestor do IBS publicaram quatro atos conjuntos aprovando documentação técnica nova para os documentos fiscais. O IBS, que já está em teste desde 2026 com alíquota de 0,1%, continua em teste em 2027; o ICMS e o ISS serão reduzidos gradualmente entre 2029 e 2032, e o IBS só passa a valer integralmente em 2033. São anos de ajustes contínuos, e um sistema difícil de mudar vira um custo recorrente.
O que fazer até a virada
Com o prazo curto, a prioridade é saber exatamente onde a empresa está, e não começar uma troca de sistema às pressas:
Medir o que já está sendo emitido. Analisar as notas emitidas desde agosto mostra, com dados reais, quais produtos, filiais, operações e sistemas estão saindo sem destaque ou com valores inconsistentes.
Mapear todos os pontos que emitem ou calculam tributo. Não só o ERP, mas cada sistema e integração que gera nota, pedido, preço ou lançamento financeiro.
Corrigir na origem. Ajustar cadastros e regras no sistema de onde a informação nasce, em vez de remendar na saída.
Testar cenários reais antes de 1º de janeiro. Venda, devolução, bonificação, transferência entre filiais, serviço: cada operação da empresa precisa ser emitida e conferida no ambiente de testes com as regras de 2027.
Dividir a responsabilidade. A reforma é um projeto de fiscal, financeiro, comercial e TI ao mesmo tempo. A TI garante que o sistema faz o que as outras áreas definiram, e isso precisa estar claro desde o começo.
Como a RETTA pode ajudar?
A reforma não precisa ser uma aposta. A RETTA tira a incerteza do caminho: começamos medindo o que já está saindo errado nas notas da sua empresa, com base no que foi emitido desde agosto, e mostramos com dados quais produtos, filiais, operações e sistemas precisam de ajuste.
A partir daí, corrigimos na origem, no ERP, nos sistemas próprios e nas integrações, e testamos cada operação da empresa antes de 1º de janeiro, junto com as áreas fiscal e contábil. Fazemos isso com a experiência de quem desenvolve sistemas sob medida e atua na manutenção e modernização de sistemas legados.
Sua empresa usa um ERP customizado, um sistema próprio ou várias integrações que emitem nota? Fale com a nossa equipe e descubra o que precisa ser ajustado antes que a CBS comece a ser cobrada.